UBS : nouvelles règles bancaires, le compromis de la Commission
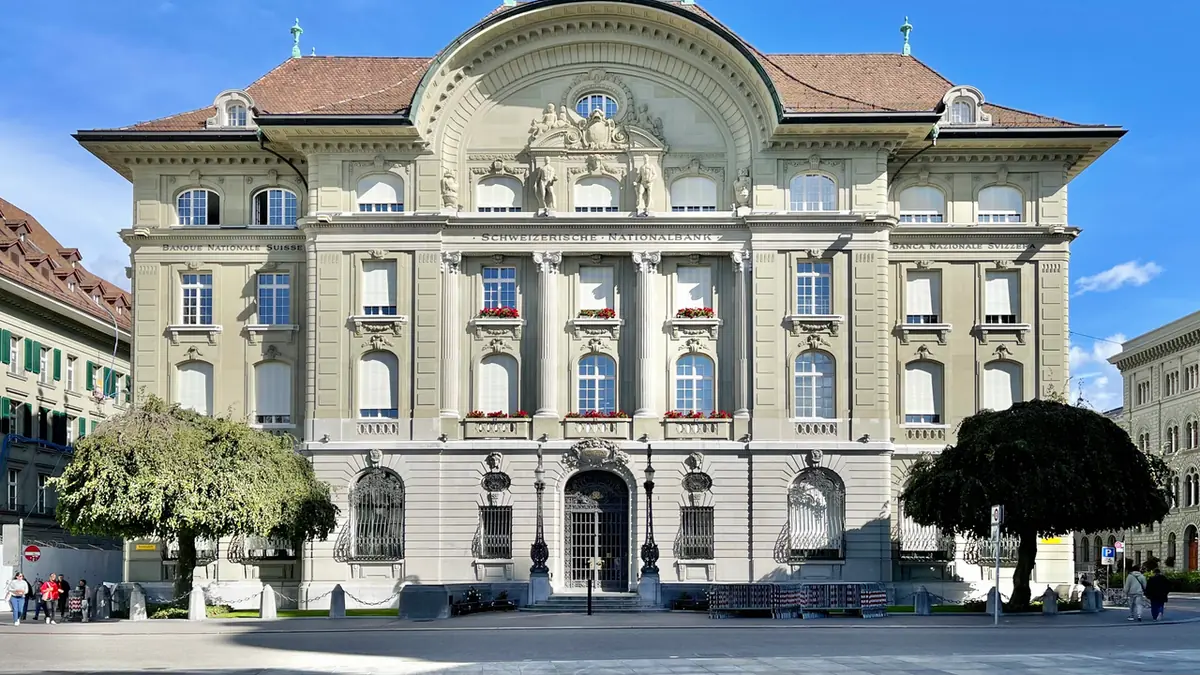
31 août 2026 : le cet-S approuve des règles plus strictes sur les participations étrangères des grandes banques, avec une couverture à 50 % en AT1 au lieu de 100 % comme proposé par le Conseil fédéral.
Contexte
En bref
- La Commission de l'économie du Conseil des États approuve des normes plus strictes pour les banques systémiques (en particulier UBS)
- Compromis : 50 % de couverture avec fonds propres CET-1 + 50 % avec obligations AT1
- Vote : 10 voix pour, 2 contre ; la décision n'est pas « un cadeau à UBS »
- Actuellement, une couverture capitalistique de 60 % s'applique aux participations étrangères
Faits clés
- Quoi : Nouvelles normes sur les participations étrangères des banques systémiques
- Quand : 31 août 2026
- Où : Commission de l'économie et des finances du Conseil des États (Berne)
- Qui : CET-S (président Erich Ettlin, Centre/OW)
- Montant : Couverture à 50 % en CET-1 + 50 % en AT1 (vs proposition fédérale 100 % CET-1)
- Votes : 10 pour, 2 contre
La décision de la Commission
Berne, 31 août 2026. La Commission de l'économie et des finances du Conseil des États (CET-S) a approuvé une nouvelle réglementation sur les participations étrangères des grandes banques suisses. Selon la commission, les instituts systémiques — actuellement surtout concernés UBS — doivent être soumis à des normes plus strictes concernant la couverture de ces investissements, mais pas au niveau exigé par le Conseil fédéral.
Le Conseil fédéral avait proposé une obligation de couverture à 100 % par des fonds propres de base de première classe (CET-1). La CET-S a opté pour un compromis : les établissements bancaires couvriront la moitié des participations étrangères avec des fonds propres CET-1, et l'autre moitié au moyen des obligations dites AT1 (Additional Tier 1). Il s'agit d'instruments hybrides qui offrent un rendement élevé et peuvent être convertis en capital propre ou déclarés sans valeur en cas de difficultés de l'entreprise — un scénario similaire à ce qui s'est produit lors de la crise de Credit Suisse.
Le vote en commission a enregistré 10 voix pour et 2 contre. Le président de la CET-S, Erich Ettlin (Centre/OW), a souligné en conférence de presse que la décision représente « un compromis » et non un cadeau à UBS. L'achat d'AT1 entraîne des coûts pour la banque, mais Ettlin a précisé que le montant de ces coûts reste encore à définir. La banque elle-même avait opposé une forte résistance à la proposition gouvernementale.
À ce jour, les banques doivent maintenir une couverture capitalistique de 60 % pour les participations étrangères. La nouvelle norme augmenterait ce niveau, même si elle n'atteint pas l'obligation totale exigée par le Conseil fédéral. Ettlin a également communiqué que la Commission n'a pas pu examiner le mécanisme de garantie étatique de liquidité (Public Liquidity Backstop) au cours des travaux.
L'équilibre entre protection et compétitivité
Selon Ettlin, le choix de la Commission vise à « renforcer les règles pour mieux protéger les contribuables, mais aussi pour garantir que l'économie ne soit pas soumise à une réglementation excessive ». Cet équilibre est central dans le débat sur la surveillance bancaire suisse : d'une part, la nécessité de protéger le système financier et les épargnants des risques systémiques ; d'autre part, la préoccupation que des normes trop restrictives puissent compromettre la compétitivité internationale des instituts helvètes.
Details pratiques
Que sont les AT1 et pourquoi sont-elles importantes
Pour comprendre le compromis de la CET-S, il faut clarifier la nature des obligations AT1. Contrairement aux fonds propres de première catégorie (CET-1), qui représentent le capital de base le plus stable d'une banque, les AT1 sont des instruments hybrides. Elles offrent des taux d'intérêt supérieurs aux obligations classiques, mais comportent des risques significatifs pour leurs détenteurs.
Lors de la crise de Credit Suisse, les AT1 ont été déclarées sans valeur — un événement rare qui a montré concrètement comment ces instruments ne garantissent pas la sécurité du capital. En cas de difficultés de la banque, l'investisseur qui détient des AT1 peut tout perdre, ou les voir converties en actions avec une valeur drastiquement réduite. C'est pourquoi leur utilisation comme forme de couverture est controversée : elles n'offrent pas le même niveau de protection que les CET-1.
La proposition du Conseil fédéral (100% CET-1) était plus rigide et aurait imposé à UBS d'accumuler des quantités significatives de capital déjà en réserve. La Commission, en revanche, a estimé que le recours partiel aux AT1 permettait de concilier deux exigences contradictoires : maintenir un dispositif prudentiel sur la liquidité et la stabilité patrimoniale, sans contraindre la banque à retenir des volumes anormaux de CET-1, des ressources qu'elle aurait pu autrement employer dans des activités rentables.
Implications pour le système bancaire national
Cette décision concerne principalement UBS, mais signale une orientation plus large de la surveillance suisse. Le Conseil des États (et par extension le Parlement helvétique) entend durcir la discipline sur les banques systémiques sans toutefois les étrangler avec des contraintes excessives. La Commission a choisi d'impliquer également des instruments de marché (les AT1) dans le périmètre de protection, en confiant au marché le pricing des risques associés.
Pour les épargnants et les investisseurs, ce choix a une double implication. D'une part, des normes plus strictes sur les participations étrangères réduisent la probabilité qu'une grande banque accumule des pertes massives sur des investissements étrangers sans couverture adéquate. D'autre part, le recours aux AT1 introduit un élément d'incertitude : quiconque détient ces titres sait que, dans un scénario de grave crise bancaire, son investissement pourrait être réduit à néant ou transformé en actions à valeur nominale.
La couverture actuelle (60% dont la commission voulait augmenter le niveau) représentait un compromis précédent. Avec les nouvelles normes — encore à approuver en séance plénière — le paramètre augmentera, protégeant mieux le système des expositions non couvertes. Toutefois, le fait qu'UBS ne soit pas obligée de couvrir 100% avec des CET-1 signifie que la banque conservera une certaine flexibilité dans la gestion de son bilan et de ses stratégies d'investissement.
Outils utiles pour protéger votre net
Pour réduire les pertes de change, comparez le change CHF-EUR et les banques pour frontaliers.
Points cles
Ce que les épargnants et les investisseurs doivent savoir
Cette décision de la CET-S aura un effet à long terme, car elle doit encore être approuvée par le plénum du Conseil des États et pourrait subir d'autres modifications. Cependant, toute personne détenant des dépôts auprès d'UBS ou possédant des titres bancaires suisses doit garder à l'esprit certains éléments.
Premièrement : la nouvelle norme vise à mieux protéger les déposants contre les risques liés aux participations étrangères non couvertes. Si elles sont appliquées, les règles réduiront l'exposition non garantie de la banque, ce qui augmente théoriquement la sécurité des dépôts dans le système suisse. Deuxièmement : si vous détenez des AT1 émises par UBS ou par d'autres banques systémiques, sachez que la valeur de ces instruments dépend de la solidité de la banque émettrice. Dans un scénario de stress financier, la valeur des AT1 peut s'effondrer ou devenir nulle, comme cela s'est produit avec Credit Suisse.
Troisièmement : les décisions de la CET-S reflètent une tendance mondiale vers une plus grande rigueur dans la surveillance bancaire. Il ne s'agit pas d'un phénomène isolé en Suisse, mais d'une orientation internationale. Si vous travaillez dans le secteur financier, les nouvelles normes entraîneront des exigences de conformité plus sévères et nécessiteront une attention particulière aux processus internes de gestion des risques.
Prochaines étapes et points à surveiller
La décision de la Commission, bien qu'importante, n'est pas encore une loi. Le texte doit être soumis au plénum du Conseil des États pour approbation finale. Après le Conseil des États, la procédure suivra les parcours législatifs ordinaires, incluant éventuellement une réunion avec le Conseil national (Chambre basse du Parlement suisse). D'autres modifications pourraient émerger dans ce processus.
Ettlin a également signalé que la Commission n'a pas eu le temps d'examiner le mécanisme de garantie étatique de liquidité (Public Liquidity Backstop), un sujet étroitement lié à la protection de la stabilité bancaire. Ce thème pourrait revenir à l'ordre du jour à l'avenir.
Si vous êtes un épargnant ou un investisseur intéressé par les dynamiques du secteur financier suisse, il vous convient de suivre les développements parlementaires dans les prochains mois. Vous pouvez consulter le site du Parlement suisse ou le portail officiel de la Confédération pour suivre le processus législatif. Entre-temps, si vous détenez des AT1 ou d'autres instruments hybrides, évaluez le profil de risque avec un conseiller financier qualifié. Pour une planification plus large de votre situation patrimoniale et de prévoyance, utilisez notre calculateur de planification financière pour analyser comment vos choix d'investissement s'alignent avec vos objectifs à long terme.
Enfin, n'oubliez pas que les décisions sur la surveillance bancaire influencent indirectement également la compétitivité et les bénéfices bancaires, qui à leur tour impactent les dividendes et les rendements pour les actionnaires. Si vous détenez des actions UBS, restez informé de la manière dont les nouvelles contraintes de fonds propres pourraient redéfinir la stratégie de rémunération du capital de la banque. Approfondissez vos options d'investissement bancaire en Suisse pour mieux vous orienter sur le marché.
Source: tio.ch
Questions fréquentes
- Quelles sont exactement les obligations AT1 (Additional Tier 1) ?
- Les obligations AT1 sont des instruments de financement hybrides offrant des rendements élevés aux souscripteurs. En cas de difficulté de la banque émettrice, elles peuvent être converties en actions ou déclarées sans valeur. Contrairement aux fonds propres de première catégorie (CET-1), les AT1 présentent un risque plus élevé : lors de la crise du Credit Suisse, les AT1 ont été déclarées sans valeur, enseignant aux investisseurs que ces instruments ne garantissent pas la récupération du capital.
- Pourquoi la Commission a-t-elle choisi le compromis 50-50 entre CET-1 et AT1 ?
- Le cet-S a décidé d'équilibrer deux exigences : mieux protéger les contribuables des risques bancaires non couverts, mais sans imposer de contraintes excessives à la compétitivité d'UBS et de l'économie suisse. Le Conseil fédéral avait proposé 100% en CET-1, mais la Commission a estimé que le recours partiel aux AT1 permettait de maintenir une rigueur prudentielle sans « excès de réglementation ».
- Quand les nouvelles règles entreront-elles en vigueur ?
- La décision du cet-S (du 31 août 2026) doit encore être approuvée par le plénum du Conseil des Etats et suivre la procédure parlementaire ordinaire. Il n'est pas encore précisé quand la réglementation entrera en vigueur. Les délais dépendent des passages législatifs successifs au Parlement suisse.
- Quel impact cela aura-t-il sur ceux qui détiennent des dépôts auprès d'UBS ?
- Les nouvelles règles, si elles sont approuvées, obligeront UBS à mieux couvrir ses participations étrangères. Cela devrait réduire le risque que la banque subisse des pertes massives sur des investissements étrangers non protégés, augmentant théoriquement la sécurité des dépôts. Cependant, le recours aux AT1 introduit un élément de complexité : si la banque devait faire face à une crise grave, la valeur des AT1 pourrait être remise à zéro, comme ce fut le cas avec Credit Suisse.
- Qu'est-ce que cela signifie que la couverture actuelle est de 60% et comment cela change-t-il ?
- Actuellement, UBS et les autres banques systémiques doivent couvrir 60 % de leurs participations étrangères par des fonds propres. La nouvelle réglementation de la cet-S relèverait ce niveau : 50 % devrait être couvert par CET-1 (capital stable) et 50 % par AT1 (obligations convertibles). Le niveau exact de la couverture totale n'est pas encore complètement spécifié par le texte de la Commission.