UBS: Neue Bankenregeln, der Kompromiss der Kommission
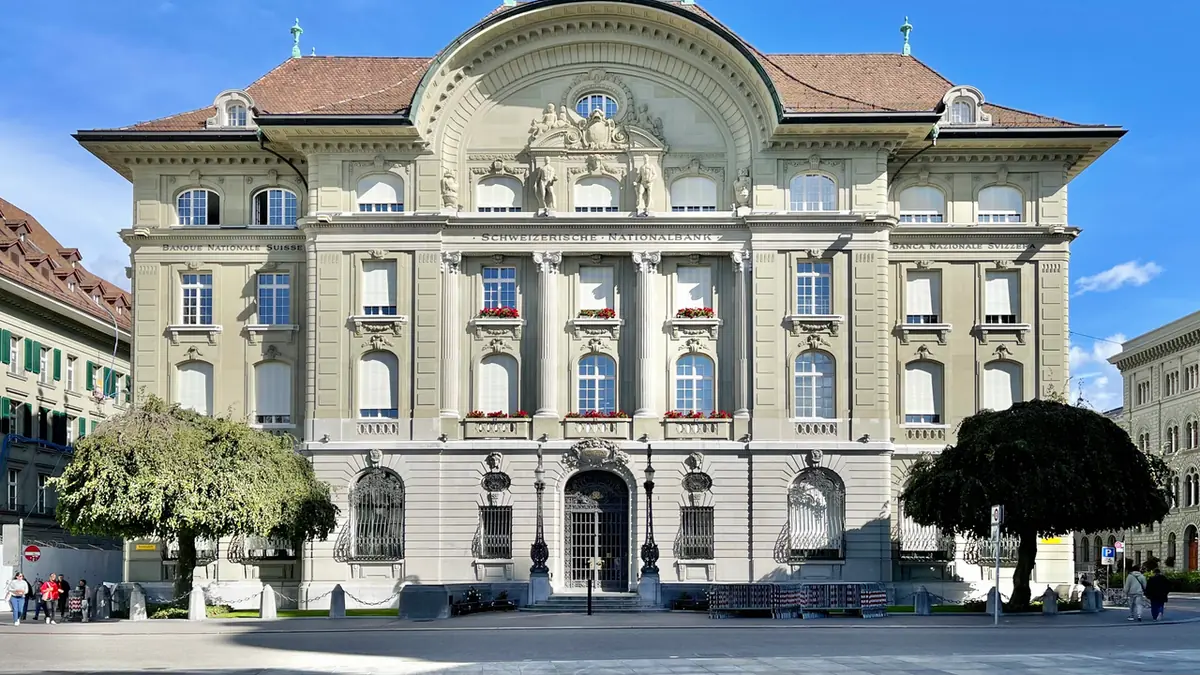
August 2026: Die WAK-S genehmigt strengere Regeln für ausländische Beteiligungen von Grossbanken, mit 50% Deckung in AT1 statt 100% wie vom Bundesrat vorgeschlagen.
Kontext
In Kürze
- Die Wirtschaftskommission des Ständerates verabschiedet strengere Regeln für Systembanken (in erster Linie UBS)
- Verpflichtung: 50% Deckung mit CET-1-Eigenmitteln + 50% mit AT1-Anleihen
- Abstimmung: 10 Ja-Stimmen, 2 Nein-Stimmen; die Entscheidung ist kein «Geschenk an UBS»
- Derzeit besteht eine Kapitaldeckung von 60% für ausländische Beteiligungen
Eckdaten
- Was: Neue Regeln für ausländische Beteiligungen von Systembanken
- Wann: 31. August 2026
- Wo: Kommission für Wirtschaft und Abgaben des Ständerates (Bern)
- Wer: CET-S (Präsident Erich Ettlin, Zentrum/OW)
- Betrag: 50% Deckung in CET-1 + 50% in AT1 (vs. Bundesvorschlag 100% CET-1)
- Stimmen: 10 dafür, 2 dagegen
Die Entscheidung der Kommission
Bern, 31. August 2026. Die Kommission für Wirtschaft und Abgaben des Ständerates (WAK-S) hat eine neue Regelung über die ausländischen Beteiligungen der Schweizer Grossbanken verabschiedet. Nach Ansicht der Kommission sollen die Systeminstitute — derzeit vor allem UBS betroffen — strengeren Regeln zur Absicherung dieser Anlagen unterworfen werden, jedoch nicht auf dem vom Bundesrat geforderten Niveau.
Der Bundesrat hatte eine 100% ige Deckungspflicht mit erstklassigen Basiseigenmitteln (WAK-1) vorgeschlagen. Die CET-S hat sich für einen Kompromiss entschieden: Die Banken werden die Hälfte der ausländischen Beteiligungen mit CET-1-Eigenmitteln und die andere Hälfte mit CET-1-Eigenmitteln decken.
Operative Details
Was sind AT1 und warum sind sie wichtig
Um den Kompromiss der CET-S zu verstehen, ist es notwendig, die Natur der AT1-Anleihen zu klären. Im Gegensatz zu den Eigenkapitalinstrumenten der ersten Klasse (CET-1), die das stabilste Grundkapital einer Bank darstellen, handelt es sich bei AT1 um Hybridinstrumente. Sie bieten Zinssätze, die über klassischen Anleihen liegen, bergen jedoch erhebliche Risiken für Inhaber.
In der Credit-Suisse-Krise wurden AT1-Anleihen für wertlos befunden – ein seltenes Ereignis, das konkret zeigte, wie diese Instrumente die Sicherheit des Kapitals nicht garantieren. Im Falle von Bankenschwierigkeiten kann der Inhaber von AT1 alles verlieren oder sie in Aktien mit drastisch reduziertem Wert umgewandelt sehen. Deshalb ist ihre Verwendung als Absicherungsinstrument umstritten: Sie bieten nicht das gleiche Schutzniveau wie CET-1.
Der Vorschlag des Bundesrats (100% CET-1) war starrer und hätte die UBS gezwungen, bereits erhebliche Mengen an Kapitalreserven anzusammeln. Die Kommission hingegen war der Ansicht, dass die teilweise Nutzung von AT1 es ermöglichen würde, zwei gegensätzliche Anforderungen auszugleichen: eine umsichtige Aufsicht über die Liquidität und finanzielle Stabilität aufrechtzuerhalten, ohne die Bank zu zwingen, abnorme Mengen an CET-1 zu halten, Ressourcen, die sie andernfalls in rentable Aktivitäten hätte einsetzen können.
Auswirkungen auf das nationale Bankensystem
Diese Entscheidung betrifft in erster Linie die UBS, signalisiert aber eine breitere Ausrichtung der Schweizer Aufsicht. Der Ständerat (und durch Erweiterung das Schweizer Parlament) beabsichtigt, die Disziplin für systemische Banken zu verschärfen, ohne sie jedoch mit übermäßigen Beschränkungen zu ersticken. Die Kommission beschloss, auch Marktinstrumente (die AT1) in den Schutzperimeter einzubeziehen und vertraut dem Markt die Preisbildung der damit verbundenen Risiken an.
Für Sparer und Anleger hat diese Wahl doppelte Implikationen. Einerseits reduzieren strengere Regelungen für ausländische Beteiligungen die Wahrscheinlichkeit, dass eine große Bank massive Verluste bei ausländischen Investitionen ohne angemessene Deckung ansammelt. Andererseits führt die Nutzung von AT1 ein Element der Unsicherheit ein: Wer diese Titel hält, weiß, dass in einem Szenario einer schweren Bankenkrise die Investition auf Null oder in Aktien mit Nennwert sinken könnte.
Die aktuelle Deckung (60%, bei der die Kommission das Niveau erhöhen wollte) stellte einen vorherigen Kompromiss dar. Mit den neuen Vorschriften – die noch im Plenum genehmigt werden müssen – wird der Parameter steigen und das System besser vor nicht gedeckten Engagements schützen. Tatsache bleibt jedoch, dass UBS nicht verpflichtet ist, 100% mit CET-1 zu decken, was bedeutet, dass die Bank eine gewisse Flexibilität bei der Verwaltung ihrer Bilanz und ihrer Investitionsstrategien behält.
Empfohlene Tools
Für eine aktuelle Schätzung nutzen Sie den Nettolohnrechner und den CHF-EUR-Wechselvergleich.
Wichtige Punkte
Was Sparer und Investoren wissen müssen
Diese Entscheidung der CET-S wird langfristige Auswirkungen haben, da sie noch vom Plenum des Ständerats verabschiedet werden muss und weitere Änderungen erfahren könnte. Wer jedoch Einlagen bei UBS hält oder Schweizer Banktitelten besitzt, sollte einige Aspekte berücksichtigen.
Erstens: Die neue Regelung zielt darauf ab, die Einleger besser vor Risiken im Zusammenhang mit ungedeckten ausländischen Beteiligungen zu schützen. Bei Anwendung werden die Regeln das ungesicherte Engagement der Bank verringern, was theoretisch die Sicherheit der Einlagen im Schweizer System erhöht. Zweitens: Wenn Sie AT1-Anleihen der UBS oder anderer systemrelevanter Banken besitzen, bedenken Sie, dass der Wert dieser Instrumente von der Solidität der emittierenden Bank abhängt. In einem Stressszenario kann der Wert von AT1-Anleihen einbrechen oder auf null sinken, wie dies bei der Credit Suisse der Fall war.
Drittens: Die Entscheidungen der CET-S spiegeln einen globalen Trend zu mehr Strenge in der Bankenaufsicht wider. Es handelt sich nicht um ein auf die Schweiz beschränktes Phänomen, sondern um eine internationale Ausrichtung. Wer im Finanzsektor tätig ist, muss sich auf strengere Compliance-Anforderungen einstellen und den internen Risikomanagementprozessen besondere Aufmerksamkeit schenken.
Nächste Schritte und was zu beobachten ist
Die Entscheidung der Kommission ist zwar wichtig, aber noch nicht Gesetz. Der Text muss dem Plenum des Ständerats zur endgültigen Verabschiedung vorgelegt werden. Nach dem Ständerat folgt das ordentliche Gesetzgebungsverfahren, möglicherweise einschliesslich einer Sitzung mit dem Nationalrat (der grossen Kammer des Schweizer Parlaments). In diesem Prozess könnten weitere Änderungen auftauchen.
Ettlin hat zudem darauf hingewiesen, dass die Kommission keine Zeit hatte, den Mechanismus der staatlichen Liquiditätsgarantie (Public Liquidity Backstop) zu prüfen, ein Thema, das eng mit dem Schutz der Bankenstabilität verbunden ist. Dieses Thema könnte in Zukunft wieder auf die Tagesordnung kommen.
Wenn Sie ein Sparer oder Investor sind, der sich für die Dynamik des Schweizer Finanzsektors interessiert, ist es ratsam, die parlamentarischen Entwicklungen in den kommenden Monaten zu verfolgen. Sie können die Website des Schweizer Parlaments oder das offizielle Portal der Eidgenossenschaft konsultieren, um den Gesetzgebungsprozess zu verfolgen. Wenn Sie in der Zwischenzeit AT1-Anleihen oder andere hybride Instrumente besitzen, bewerten Sie das Risikoprofil gemeinsam mit einem qualifizierten Finanzberater. Für eine umfassendere Planung Ihrer Vermögens- und Vorsorgesituation nutzen Sie unseren Finanzplanungsrechner, um zu analysieren, wie Ihre Anlageentscheidungen mit Ihren langfristigen Zielen im Einklang stehen.
Abschliessend sei daran erinnert, dass Entscheidungen zur Bankenaufsicht indirekt auch die Wettbewerbsfähigkeit und die Gewinne der Banken beeinflussen, was sich wiederum auf Dividenden und Renditen für die Aktionäre auswirkt. Wenn Sie UBS-Aktien besitzen, bleiben Sie darüber informiert, wie die neuen Eigenkapitalanforderungen die Kapitalvergütungsstrategie der Bank neu definieren könnten. Vertiefen Sie Ihre Anlagemöglichkeiten bei Schweizer Banken, um sich besser auf dem Markt zurechtzufinden.
Quelle: tio.ch
Häufig gestellte Fragen
- Was genau sind AT1-Anleihen (Additional Tier 1)?
- AT1-Anleihen sind hybride Finanzierungsinstrumente, die den Zeichnern hohe Renditen bieten. Bei Schwierigkeiten der emittierenden Bank können sie in Aktien umgewandelt oder für wertlos erklärt werden. Im Gegensatz zu erstklassigen Eigenmitteln (CET-1) bergen AT1s ein höheres Risiko: Während der Credit Suisse-Krise wurden AT1s für wertlos erklärt, was den Anlegern zeigt, dass diese Instrumente keine Kapitalrückzahlung garantieren.
- Warum hat sich die Kommission für den 50-50-Kompromiss zwischen CET-1 und AT1 entschieden?
- Die CET-S hat beschlossen, zwei Bedürfnisse in Einklang zu bringen: die Steuerzahler besser vor ungedeckten Bankrisiken zu schützen, ohne jedoch die Wettbewerbsfähigkeit der UBS und der Schweizer Wirtschaft übermäßig einzuschränken. Der Bundesrat hatte 100% CET-1 vorgeschlagen, aber die Kommission war der Ansicht, dass der teilweise Rückgriff auf AT1 eine aufsichtsrechtliche Strenge ohne «Überregulierung» ermöglichen würde.
- Wann treten die neuen Vorschriften in Kraft?
- Der Entscheid der WAK-S (vom 31. August 2026) muss noch vom Plenum des Ständerates genehmigt werden und folgt dem ordentlichen parlamentarischen Verfahren. Es ist noch nicht festgelegt, wann die Regelung in Kraft tritt. Der Zeitpunkt hängt von den nachfolgenden Gesetzgebungsschritten im Schweizer Parlament ab.
- Welche Auswirkungen hat es auf diejenigen, die Einlagen bei UBS halten?
- Die neuen Vorschriften werden, sofern sie genehmigt werden, von UBS verlangen, ihre ausländischen Beteiligungen besser abzusichern. Dies soll das Risiko verringern, dass die Bank massive Verluste bei ungeschützten Auslandsinvestitionen erleidet, was theoretisch die Sicherheit der Einlagen erhöht. Der Rückgriff auf AT1 bringt jedoch ein Element der Komplexität mit sich: Sollte die Bank in eine schwere Krise geraten, könnte der Wert von AT1 auf Null sinken, wie dies bei der Credit Suisse der Fall war.
- Was bedeutet, dass die aktuelle Deckung 60% beträgt und wie ändert sie sich?
- Aktuell müssen UBS und die anderen Systembanken 60% ihrer ausländischen Beteiligungen mit Eigenmitteln absichern. Die neue CET-S-Verordnung würde dieses Niveau erhöhen: 50% sollten mit CET-1 (stabiles Kapital) und 50% mit AT1 (Wandelanleihen) abgesichert werden. Die genaue Höhe der Gesamtdeckung ist im Kommissionstext noch nicht vollständig festgelegt.