Quando conviene cambiare franco per euro
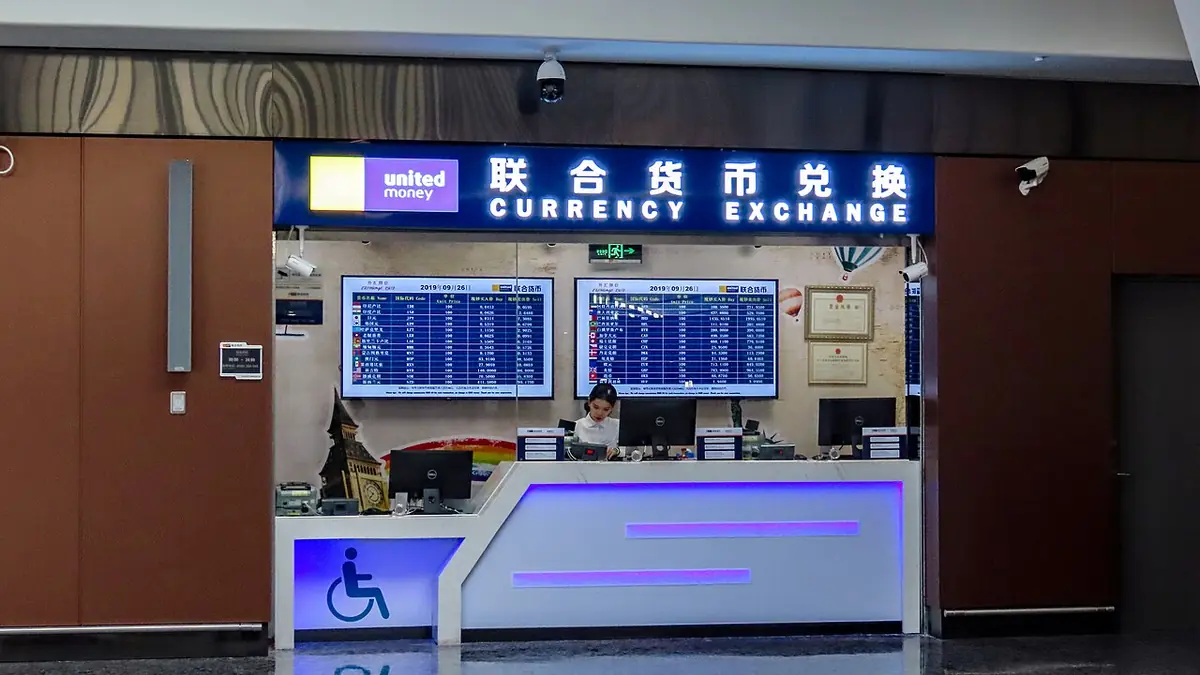
Il cambio CHF-EUR incide direttamente sullo stipendio frontaliere. Strategie, piattaforme, conti multi-valuta: come massimizzare il valore della busta paga svizzera.
Contesto
In breve
- Il tasso CHF-EUR oscilla tra 0.92 e 1.08: variazioni che significano centinaia di franchi al mese
- La Convenzione Italia-Svizzera 1976 prevede imposta alla fonte solo in Svizzera, ma il cambio rimane rischio frontaliere
- Piattaforme online riducono commissioni di cambio del 50-70% rispetto alle banche tradizionali
Fatti chiave
- Cosa: Strategie di cambio CHF-EUR per frontalieri e conti multi-valuta
- Quando: Decisione mensile ricorrente, con monitoraggio settimanale del tasso
- Dove: Canton Ticino e comuni di confine CH-IT (Chiasso, Mendrisio, Gaggiolo, Brogeda)
- Chi: Frontalieri con permesso G che ricevono stipendio in franchi svizzeri
- Base normativa: Convenzione Italia-Svizzera 9 marzo 1976; Nuovo Accordo Frontalieri entrato in vigore 1° gennaio 2024
Lo stipendio lordo pagato da un'azienda svizzera è espresso in franchi. Per il frontaliere residente in Italia che spende in euro, il valore reale dipende dal tasso di cambio CHF-EUR nel momento della conversione. Una variazione di pochi centesimi per franco significa decine di euro in più o in meno ogni mese. Il tema non è speculativo: il frontaliere accumula risparmi significativi e converte regolarmente franchi in euro per spese domestiche, tasse italiane, affitti e mutui.
Secondo la Convenzione tra Italia e Svizzera del 9 marzo 1976, l'imposta alla fonte viene trattenuta unicamente in Svizzera, mentre l'Italia riconosce un credito d'imposta (quadro CE del modello 730) per evitare la doppia imposizione. Questo assetto è stato mantenuto anche con il Nuovo Accordo Frontalieri firmato il 23 dicembre 2020 e entrato in vigore dal 1° gennaio 2024. Tuttavia, il coordinamento fiscale non elimina il rischio di cambio per chi converte stipendi ricorrenti.
Il frontaliere che riceve uno stipendio lordo vede già trattenuto circa il 5.3% di contributi AVS/AI/IPG dalla Svizzera (regime dipendente svizzero). Il netto viene calcolato in franchi. Nel momento della conversione in euro, il tasso applicato dalla banca o dalla piattaforma di cambio determina il valore reale in euro. Se il cambio scende da 1.05 a 1.00 CHF per euro, lo stesso importo in franchi vale meno in euro.
La volatilità del cambio: quanto costa ignorarla
Negli ultimi anni, il franco svizzero ha oscillato tra 0.92 e 1.08 euro per franco. Sembrano variazioni minime, ma calcolate su uno stipendio mensile frontaliere (mediamente tra CHF 3.500 e CHF 6.000 netti dopo deduzioni AVS/contributi), significano fino a CHF 200–300 di differenza al mese, ovvero circa EUR 190–290 con un tasso medio di 1.05. Su base annuale, la differenza tra "scegliere bene" e "scegliere male" il momento di cambio può superare i CHF 2.000.
Per chi lavora in Svizzera da lunedì a venerdì e risiede nel Ticino italiano, la gestione della valuta non è opzionale. La busta paga arriva in franchi, le tasse italiane richiedono calcoli in euro (dichiarazione 730), l'affitto e le spese correnti sono denominate in euro. L'errore più comune è convertire tutta la busta paga il giorno dello stipendio senza monitorare il tasso storico. Un approccio consapevole prevede di diversificare i tempi e le piattaforme di cambio, e di conoscere le commissioni applicate.
Dettagli operativi
Dove e come cambiare: piattaforme e strategie
Il frontaliere ha diverse opzioni. Le più comuni sono: banche tradizionali (sia svizzere che italiane), piattaforme di cambio online specializzate, conti multi-valuta presso fintech e banche digitali svizzere.
Le banche tradizionali (UBS, Raiffeisen, Postfinance, o equivalenti italiane) offrono cambio al tasso di mercato più una commissione tra lo 0.5% e l'1.5%, a seconda della banca e del volume. Per una conversione di CHF 5.000, una commissione dell'1% significa CHF 50 (circa EUR 48) di costo fisso. Il cambio al sportello fisico è ancora più caro (1.0–1.2% di commissione). Le piattaforme online riducono sensibilmente i costi: Wise, Revolut e altre fintech internazionali applicano commissioni tra lo 0.3% e lo 0.7%, circa la metà delle banche tradizionali. Molti frontalieri le preferiscono per cambio ricorrente.
Un'opzione spesso sottovalutata è il conto bancario multi-valuta presso una banca svizzera (UBS, Postfinance, Raiffeisen). Questi conti consentono di mantenere saldi sia in CHF che in EUR, e di convertire secondo necessità, senza obbligo di tempistica. La commissione per conversione online è tipicamente inferiore (0.3–0.5% vs 0.8–1.2% al sportello). Per frontalieri con cambio ricorrente, il valore economico è significativo.
La strategia "cost averaging" applicata al cambio CHF-EUR
Anziché convertire l'intera busta paga il primo giorno del mese, si divide la conversione in 2-3 tranches nelle prime due settimane di stipendio. Se il tasso varia durante il periodo, la media delle conversioni riduce il rischio di "prendere il massimo" di volatilità.
Esempio: anziché cambiare CHF 5.000 il giorno 1 a 1.03, si convertono CHF 1.600 il giorno 1 a 1.03, CHF 1.700 il giorno 7 a 1.02, CHF 1.700 il giorno 14 a 1.04. La media risultante è circa 1.03, ma il rischio di concentrare tutto su un'escursione negativa del tasso scende. Per chi non ha urgenza di liquidità immediata, monitorare l'app della propria banca e attendere segnali tecnici semplici (es. "il franco è debole questa settimana") consente di catturare variazioni favorevoli di pochi giorni.
Implicazioni fiscali: minime ma non inesistenti
Il cambio ordinario della busta paga non genera reddito imponibile aggiuntivo. Tuttavia, le eventuali plusvalenze o minusvalenze su operazioni di cambio frequenti e significative (es. cambio speculativo settimanale) potrebbero configurare attività di arbitraggio soggetta a tassazione in Italia secondo il regime ordinario (IRPEF 23–43% a seconda della fascia di reddito). Per il frontaliere che cambia la busta paga una sola volta al mese, il rischio è minimo. È consigliabile conservare estratti conto e ricevute di conversione per la dichiarazione dei redditi 730, in modo da provare la natura ordinaria (non speculativa) delle proprie operazioni.
Tool utili per il tuo caso
Per verificare in modo pratico il tuo scenario entro/oltre 20 km, usa il calcolatore stipendio netto e la guida dichiarazione redditi.
Punti chiave
La checklist pratica: come iniziare subito
1. Scegli una piattaforma: Confronta commissioni su un importo prossimo al tuo stipendio mensile netto. Usa il comparatore di cambio CHF-EUR per visualizzare costi reali.
2. Apri o attiva il conto: Se usi una banca svizzera, chiedi se offre cambio online con commissione ridotta. Se no, valuta una fintech (Wise è regolamentato da FINMA come istituto di pagamento svizzero; Revolut da autorità UE). Tempo necessario: 1–5 giorni.
3. Traccia il tasso storico: Per 2–3 settimane, registra il cambio CHF-EUR quotidiano. Capirai la volatilità tipica nel tuo periodo.
4. Decidi la strategia: (a) Cambio tutto il primo giorno del mese? (b) 2-3 tranches nel mese (cost averaging)? (c) Cambio "al bisogno" mantenendo CHF liquidi in conto?
5. Imposta reminder: Molte app bancarie offrono notifiche su variazioni di cambio. Attivale.
Quando rivedere la strategia
Rivaluta ogni 6 mesi. Gli spread e le commissioni cambiano: una piattaforma conveniente oggi potrebbe non esserlo tra un anno se riduce i servizi o aumenta le fee. Se ricevi bonus, tredicesima, ristorni di imposte svizzere o altre liquidità eccezionali, dilatane la conversione su più giorni per ridurre il rischio di catturare un tasso sfavorevole concentrato.
Errori comuni da evitare
- Cambio senza pianificazione: Convertire tutto il giorno dello stipendio senza verificare il tasso storico settimanale.
- Commissioni ignorate: Confrontare solo il tasso, dimenticando che una commissione dell'1.2% annulla mesi di guadagni su volatilità favorevole.
- Piattaforme senza ricerca: Aprire un conto di cambio online senza verificare se è coperto da assicurazione sui depositi (FINMA per banche svizzere, ISVAP per banche italiane). Wise è regolamentato da FINMA; Revolut è coperta da garanzie UE fino a EUR 100.000.
- Rischio di concentrazione: Mantenere tutti i risparmi presso la stessa istituzione. Alcuni frontalieri tengono CHF presso la banca svizzera e EUR presso l'italiana per diversificare rischi di cambio improvviso.
Strumento di supporto
Frontaliere Ticino mette a disposizione un calcolatore per ottimizzare busta paga e trattenute che include anche stime di impatto del cambio CHF-EUR su stipendio lordo. Inserisci il tuo reddito mensile e le tue aliquote di contributo svizzero (AVS 5.3%, contributi disoccupazione 1.1% fino a CHF 148.200 di base imponibile, assicurazione infortuni 0.7–1.5% secondo il settore) per visualizzare il netto e calcolare come variazioni di tasso incidono sul valore in euro.
Azione consigliata: Accedi al comparatore di cambio, inserisci il tuo stipendio medio e confronta 3 piattaforme (banca svizzera, fintech, banca italiana). Scoprirai che cambi frequenti presso una piattaforma a bassa commissione costano meno di un cambio mensile unico presso una banca tradizionale. Risparmierai almeno CHF 50–100 al mese in commissioni, pari a EUR 48–96.
Domande frequenti
- Qual è il tasso di cambio CHF-EUR di riferimento per i frontalieri?
- Non esiste un 'tasso medio fisso' unico. Il cambio varia quotidianamente in base ai mercati globali forex, oscillando negli ultimi anni tra 0.92 e 1.08. La Banca Nazionale Svizzera (SNB) non fissa il tasso: è determinato dalla domanda e offerta di mercato. Per il tuo cambio personale, rivolgiti alla tua banca o piattaforma di cambio che applicherà il tasso di mercato del giorno più una commissione. Monitorare il tasso storico settimanale ti aiuta a capire se è favorevole nel tuo caso.
- Pagare le tasse italiane in euro mi protegge dalla volatilità CHF-EUR?
- No. L'imposta alla fonte svizzera (trattenuta dalla busta paga in Svizzera, come previsto dalla Convenzione Italia-Svizzera 1976) è calcolata sul reddito lordo in franchi. In Italia, il frontaliere presenta il modello 730 con credito per le imposte svizzere versate. Tuttavia, il netto dello stipendio in euro dipende dal tasso di cambio al momento della conversione personale. Le tasse italiane vanno pagate in euro, quindi il rischio cambio esiste comunque.
- Aprire un conto multi-valuta presso una banca svizzera ha commissioni nascoste?
- Dipende dalla banca. UBS, Postfinance e Raiffeisen offrono conti multi-valuta con commissioni trasparenti (0.3–0.5% per conversione online). Verifica il documento tariffario della tua banca: potrebbe richiedere saldo minimo o commissioni annuali di gestione (CHF 10–20). Per frontalieri con cambio ricorrente (mensilmente), il valore è quasi sempre positivo rispetto al cambio al sportello fisico (1.0–1.2% di commissione).
- Se cambio frequentemente franco-euro, devo dichiarare plusvalenze nel 730?
- Se le conversioni sono ordinarie e ricorrenti (cambio della busta paga una volta al mese), non configurano attività speculativa e non generano imposte aggiuntive. Se diventi molto frequente (settimanale, con centinaia di operazioni l'anno) e significativa in volume, potrebbe configurarsi attività di arbitraggio soggetta a tassazione in Italia secondo l'IRPEF ordinaria (23–43% a seconda della fascia). Consulta il tuo commercialista prima di strutturare un piano di cambio complesso; conserva estratti conto per provare la natura ordinaria.
- Wise e Revolut sono sicure per il frontaliere?
- Wise è regolamentato da FINMA come istituto di pagamento svizzero ed è coperto da assicurazione sui depositi fino a CHF 100.000 per depositante. Revolut è regolamentato da autorità UE (Lituania) e coperto da garanzia depositi UE fino a EUR 100.000. Entrambe offrono tassi competitivi (commissioni 0.3–0.7%). Per importi ordinari (stipendi mensili <CHF 10.000), il rischio è minimo. Verifica sempre i dettagli della copertura assicurativa prima di aprire il conto e accertati che i tuoi fondi siano coperti in caso di insolvenza dell'istituto.